Articoli e Sentenze: La tua risorsa legale completa

Benvenuti nella nostra sezione dedicata agli approfondimenti giuridici. Qui troverai una vasta raccolta di articoli, analisi e sentenze selezionate dal team di DoMaLegal. Il nostro obiettivo è offrire contenuti chiari e pertinenti a clienti, colleghi avvocati, studenti e chiunque desideri esplorare il mondo del diritto bancario e della crisi d'impresa. Lasciati guidare dalla nostra esperienza per comprendere meglio le sfide e le opportunità del panorama legale attuale.

Altri approfondimenti

Esecuzione immobiliare · Legittimazione SPV

Pignoramento cancellato: la SPV non era legittimata

Tribunale di Potenza · provvedimento dell'8 ottobre 2026

Avv. Domenico Maldarelli · domalegal.it

Esecuzione immobiliare · Cessione crediti NPL · 8 ottobre 2026

Esecuzione immobiliare improcedibile se la SPV non è legittimata: il Tribunale di Potenza ordina la cancellazione del pignoramento

Accertato con sentenza il difetto di legittimazione attiva di MARTE SPV S.r.l. (mandataria HOIST ITALIA S.r.l.), il Giudice dell'Esecuzione ha dichiarato improcedibile la procedura esecutiva senza fissare udienza e ha ordinato la cancellazione della trascrizione del pignoramento. Nell'articolo il commento e il testo del provvedimento, con i dati identificativi oscurati.

Leggi l'articolo e il provvedimento

Indice degli articoli

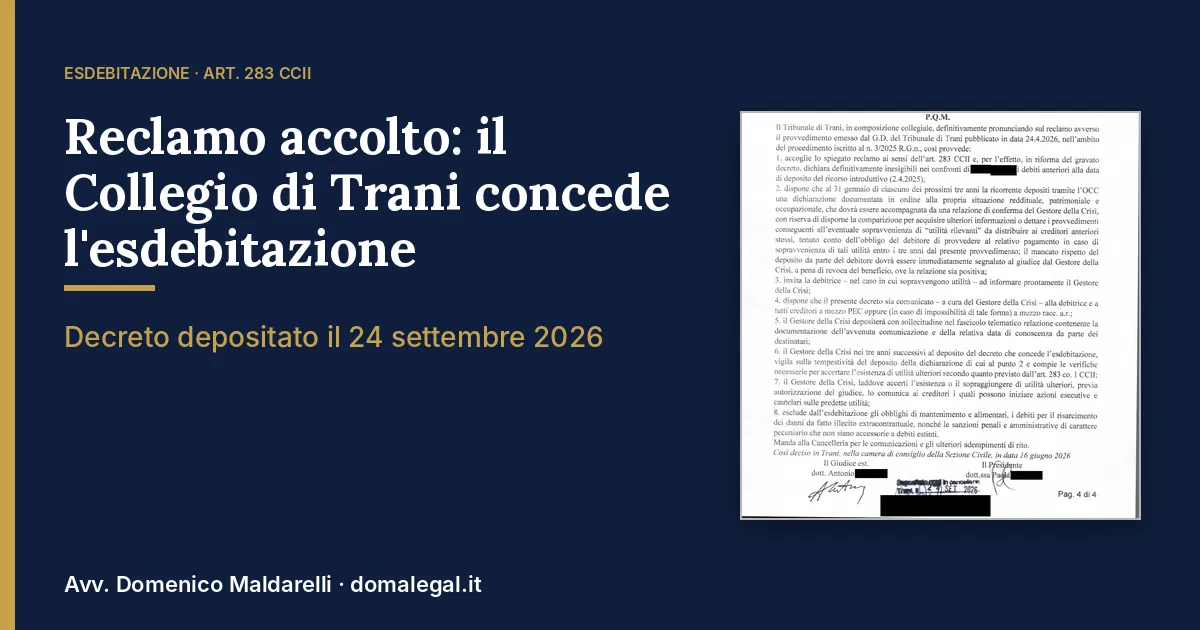
    Reclamo accolto: il Collegio del Tribunale di Trani concede l'esdebitazione
    Esdebitazione · art. 283 CCII · 24 settembre 2026

    Esdebitazione dell'incapiente: depositato il decreto del Collegio di Trani che accoglie il reclamo

    Il Giudice Delegato aveva respinto la domanda per difetto di meritevolezza. In sede di reclamo il Collegio del Tribunale di Trani ha riconosciuto una colpa lieve e dichiarato inesigibili i debiti anteriori al ricorso. Cos'è l'esdebitazione senza utilità, cosa comporta e quali elementi sono stati decisivi.

    Leggi l'articolo e scarica il decreto
    Esdebitazione del debitore incapiente: il Tribunale di Bari azzera oltre 100.000 euro di debiti

    Esdebitazione del debitore incapiente: il Tribunale di Bari azzera oltre 100.000 euro di debiti

    Con decreto del 12 settembre 2026, la Quarta Sezione Civile del Tribunale di Bari ha concesso l'esdebitazione del debitore incapiente ai sensi dell'art. 283 del Codice della Crisi d'Impresa e dell'Insolvenza, azzerando debiti per un totale di € 102.564,73 vantati da Agenzia delle Entrate e Riscossione, Agenzia delle Entrate, INPS, Regione Puglia e diversi Comuni, oltre a un creditore chirografario privato.

    Che cos'è l'esdebitazione del debitore incapiente

    L'art. 283 CCII disciplina una particolare forma di esdebitazione riservata al debitore persona fisica meritevole che si trovi nell'impossibilità, anche futura, di offrire ai propri creditori alcuna utilità, diretta o indiretta. Si tratta di un istituto che riprende, con alcuni adattamenti, quanto già previsto dall'art. 14-quaterdecies della Legge n. 3/2012, introdotto dal D.L. 137/2020 e convertito con la Legge n. 176/2020.

    A differenza delle ordinarie procedure di sovraindebitamento, che presuppongono un piano di rientro anche parziale verso i creditori, l'esdebitazione dell'incapiente si fonda su un presupposto opposto: l'assenza totale, presente e prospettica, di risorse aggredibili dai creditori. È lo strumento pensato per chi si trova in una condizione di indigenza tale da rendere inutile, e talvolta ingiusto, il proseguimento di qualsiasi azione di recupero del credito.

    Il caso deciso dal Tribunale di Bari

    Nel procedimento n. 11/2026, il ricorrente ha esposto una situazione di sovraindebitamento riconducibile al concomitante verificarsi di avverse condizioni familiari, legate allo stato di salute proprio e della coniuge, quest'ultima peraltro parte di un procedimento di separazione giudiziale in corso, aggravata da una condizione lavorativa precaria: il ricorrente ha svolto, fino al 2019, attività di libero professionista come consulente peritale con partita IVA.

    Il Tribunale ha accertato che, all'attualità, il ricorrente percepisce un reddito medio mensile compreso tra € 1.500,00 e € 1.600,00 per tredici mensilità, a fronte di spese correnti sostanzialmente equivalenti alle entrate. A ciò si aggiungono gli obblighi di mantenimento e cura verso la figlia, residente in un comune diverso da quello del genitore. Il ricorrente, inoltre, non risulta proprietario di beni immobili, possiede beni mobili registrati di valore esiguo e può contare solo su modeste partecipazioni societarie a scarsa redditività e su giacenze liquide non significative.

    Sulla base di questi elementi, il Giudice ha ritenuto sussistente il presupposto oggettivo richiesto dall'art. 283 CCII, ravvisando l'assenza totale di qualsiasi utilità, diretta o indiretta, che il debitore potesse offrire ai creditori anche in prospettiva futura, e ha concesso l'esdebitazione rispetto a tutti i debiti anteriori alla presentazione del ricorso.

    Gli effetti del decreto e il monitoraggio quadriennale

    La concessione dell'esdebitazione non è definitiva e incondizionata fin dal deposito del decreto. La norma prevede infatti un periodo di osservazione di quattro anni, durante il quale il debitore, per il tramite del Gestore dell'OCC, deve presentare una dichiarazione annuale relativa a eventuali sopravvenienze rilevanti ai sensi dei commi 1 e 2 dell'art. 283 CCII.

    Sono considerate sopravvenienze rilevanti le utilità che consentirebbero un soddisfacimento dei creditori in misura non inferiore al 10%, restando invece escluse da questo computo le somme percepite a titolo di finanziamento, in qualunque forma erogate. In assenza di tali sopravvenienze e di opposizioni dei creditori accolte in via definitiva, decorsi i quattro anni la procedura verrà dichiarata chiusa, con effetto liberatorio pieno e stabile.

    Il decreto prevede altresì che i creditori indicati nell'elenco possano proporre opposizione entro trenta giorni dalla comunicazione, a cura del Gestore dell'OCC, che dovrà darne prova mediante deposito nel fascicolo telematico entro quindici giorni.

    Perché questa decisione è rilevante

    Il decreto del Tribunale di Bari conferma che l'esdebitazione dell'incapiente trova applicazione concreta anche a fronte di debiti erariali e contributivi di importo significativo, quando la condizione personale, economica e patrimoniale del debitore ne giustifichi il ricorso. Si tratta di uno strumento che, se correttamente utilizzato, consente a chi si trova in una condizione di reale indigenza di ripartire senza il peso di debiti che, nei fatti, non sarebbe mai stato in grado di onorare.

    È bene ricordare che si tratta di un beneficio riconoscibile una sola volta nella vita del debitore persona fisica, e che l'accesso richiede una relazione particolareggiata del Gestore della crisi e un'attenta valutazione documentale della situazione reddituale e patrimoniale.

    Hai debiti che non riesci a sostenere?

    Se ti trovi in una situazione di sovraindebitamento e ritieni di non avere, né oggi né in futuro, la possibilità di offrire alcuna utilità ai tuoi creditori, l'esdebitazione dell'incapiente potrebbe essere lo strumento giusto per te. Contattami per una valutazione della tua posizione.

    Decreto Esdebitazione Tribunale Bari Omissis Pdf

    PDF – 13,0 KB 11 download

    Il Tribunale di Taranto sospende la vendita a 7 giorni dall'asta: quando il ribasso automatico diventa "prezzo vile"

    Esecuzione Immobiliare n. 706/1994 R.G.E. — Tribunale di Taranto, provvedimento del 15 settembre 2026

    Un'esecuzione immobiliare che si trascina dal 1994. Sette ribassi automatici del 25% ciascuno, uno dopo l'altro, senza che nessuno tornasse a chiedersi se il prezzo avesse ancora un senso.

    I numeri del ribasso

    I numeri parlano da soli.

    Lotto 9: dalla stima di € 632.143,00 al prezzo-base fissato per l'asta del 22 settembre di € 84.382,00, con offerta minima ammessa di € 63.287,00 — il 10,01% del valore originario.

    Lotto 10: dalla stima di € 1.406.377,00 al prezzo-base di € 187.730,00, con offerta minima di € 140.798,00 — di nuovo il 10,01%.

    L'urgenza e l'opposizione

    Con l'asta fissata per il 22 settembre a Taranto, e l'udienza di merito già rinviata al 14 ottobre, il rischio era chiaro: i beni sarebbero stati aggiudicati prima ancora che il Giudice potesse esaminare l'opposizione.

    Abbiamo proposto opposizione ex art. 586 c.p.c., chiedendo la sospensione immediata della vendita per prezzo notevolmente inferiore a quello giusto.

    Il fondamento giuridico

    Il punto centrale: l'art. 586 c.p.c. attribuisce al Giudice dell'esecuzione un potere-dovere di verifica che non si esaurisce con l'aggiudicazione, ma resta esercitabile fino al decreto di trasferimento — anche a prescindere da qualsiasi illecito nella formazione del prezzo (Cass. n. 6269/2003).

    E la sproporzione può derivare anche da fattori del tutto fisiologici, come una sequenza di aste deserte che innesca ribassi a catena.

    A rafforzare l'istanza, un precedente specifico dello stesso Tribunale di Taranto (sent. 10.9.2025), che in un'altra procedura aveva già qualificato come "prezzo vile" un'aggiudicazione al 21,74% della stima. Nel nostro caso il prezzo-base era già, di per sé, sotto quella soglia.

    Il provvedimento

    Il Giudice dell'esecuzione del Tribunale di Taranto ha accolto l'urgenza e, con provvedimento depositato il 15 settembre 2026, ha disposto la sospensione delle operazioni di vendita da parte del Professionista Delegato.

    Una riflessione

    Un provvedimento che ricorda un principio spesso trascurato nella prassi delle esecuzioni: i meccanismi di ribasso automatico previsti nelle ordinanze di delega non possono operare all'infinito come un algoritmo cieco.

    Il valore del bene pignorato deve restare un riferimento reale, non un numero che si erode da solo, asta dopo asta.

    11185999 S 1 Pdf

    PDF – 55,8 KB 11 download

    Concordato minore: il Tribunale di Brindisi rimette alla Corte Costituzionale la questione sulle misure protettive "ante piano"

    Per il G.D. Antonio I. Natali, l'art. 70 CCII sarebbe incostituzionale nella parte in cui non consente di chiedere la sospensione delle esecuzioni prima del deposito del piano o della proposta di concordato minore.

    Con ordinanza del 10 settembre 2026, il Tribunale di Brindisi, Sezione Civile – Settore Procedure Concorsuali, ha sollevato questione di legittimità costituzionale dell'art. 70 del Codice della Crisi d'Impresa e dell'Insolvenza (CCII), rimettendo gli atti alla Corte Costituzionale.

    Il caso

    Una debitrice, dopo il crollo dei ricavi della propria attività d'impresa a seguito della pandemia, si trovava esposta per circa 370.000 euro. Per evitare la perdita dell'unico immobile di proprietà, aveva avviato la procedura di composizione della crisi da sovraindebitamento, con l'obiettivo — in via principale — di un piano di ristrutturazione dei debiti e, in subordine, di un concordato minore. Nel frattempo, la banca creditrice (Intesa San Paolo) aveva già notificato precetto e avviato il pignoramento della casa.

    La debitrice aveva quindi chiesto al Giudice Designato le misure protettive, cioè la sospensione della procedura esecutiva, ma lo aveva fatto prima del deposito della bozza del piano o della proposta di concordato minore — nella fase immediatamente successiva alla sola nomina dell'OCC.

    Il problema giuridico

    L'art. 70 CCII, nella sua formulazione letterale, lega il potere del giudice di disporre la sospensione delle esecuzioni al procedimento già aperto, cioè al decreto di apertura della procedura. Secondo l'orientamento prevalente in giurisprudenza (richiamate, fra le altre, Trib. Udine 16 gennaio 2025 e alcune pronunce del Trib. Milano), una richiesta di sospensione "ante piano" — prima ancora che il piano o la proposta siano stati depositati — sarebbe quindi inammissibile.

    Il Tribunale di Brindisi ha verificato se fosse percorribile un'interpretazione costituzionalmente orientata che consentisse comunque, in via eccezionale, la tutela protettiva anticipata, richiamando i principi di effettività della tutela giurisdizionale (artt. 24 e 111 Cost., artt. 6 e 13 CEDU, art. 47 CDFUE) e i principi personalistico e solidaristico (art. 2 Cost.). Ha concluso, tuttavia, che questa via interpretativa non sia agevolmente praticabile, per la rigidità del sistema delle cause di sospensione dell'esecuzione forzata (art. 623 c.p.c.) e per la specialità della disciplina del concordato minore.

    La questione rimessa alla Consulta

    Non ritenendo praticabile l'interpretazione conforme, il Tribunale ha quindi sollevato la questione di legittimità costituzionale dell'art. 70 CCII, nella parte in cui non prevede la possibilità, per il giudice della composizione della crisi, di concedere le misure protettive su istanza di parte anche prima di essere investito dell'esame della proposta di piano o di concordato minore, quando ricorrano circostanze di fatto idonee a prefigurare una situazione di grave pericolo per l'istante — come la perdita del bene casa o del bene impresa.

    I parametri costituzionali invocati sono l'art. 3 Cost. (ragionevolezza e uguaglianza, oltre ai principi solidaristico e personalistico), gli artt. 24 e 113 Cost. (diritto di azione e di difesa) e l'art. 117, comma 1, Cost., quale integrato dagli artt. 6 e 13 CEDU e dall'art. 47 CDFUE.

    Cosa succede ora

    Il procedimento dinanzi al Tribunale di Brindisi resta sospeso fino alla decisione della Corte Costituzionale. Nel frattempo, la questione resta aperta per tutti i debitori che si trovano nella stessa situazione: rischiare di perdere la casa o l'azienda nel tempo che intercorre fra la nomina dell'OCC e il deposito formale del piano.

    Fonte: Tribunale di Brindisi, Sez. Civile – Settore Procedure Concorsuali, ordinanza di remissione alla Corte Costituzionale del 10 settembre 2026, G.D. Antonio I. Natali.

    Trib Brindisi 10 Settembre 2026 Pdf

    PDF – 20,8 MB 10 download

    Diritto bancario · Cessione dei crediti

    Cessione dei crediti in blocco: la scheda della Corte d'appello di Bari sull'art. 58 TUB, e il punto dove il debitore perde l'eccezione

    La II Sezione civile della Corte d'appello di Bari mette a disposizione, nell'ambito del Progetto prevedibilità delle decisioni, una scheda di giurisprudenza sulla cessione del credito ex art. 58 TUB. Tre orientamenti sull'onere della prova, il valore effettivo dell'avviso in Gazzetta Ufficiale e un'avvertenza che riguarda il modo in cui il debitore imposta la propria difesa.

    Che cos'è la scheda, e che cosa non è

    Il documento è una scheda di giurisprudenza pubblicata sul sito istituzionale della Corte d'appello di Bari, nella sezione dedicata al Progetto prevedibilità delle decisioni. È un lavoro dei funzionari dell'Ufficio per il Processo della II Sezione civile, coordinati dalla Consigliera Carmela Romano, e censisce oltre venti pronunce di legittimità in materia di cessione del credito.

    Conviene dire subito che cosa non è. Non è una sentenza, non è un provvedimento giurisdizionale, non vincola alcun giudice e non ha valore di precedente. È una ricognizione degli orientamenti vigenti su una materia seriale, redatta per rendere più prevedibile l'esito del contenzioso.

    Proprio per questo è utile a chi quel contenzioso lo tratta. Quando una materia produce migliaia di cause sostanzialmente identiche, sapere come un intero distretto d'appello legge le questioni ricorrenti vale, sul piano pratico, quanto una massima. Non si cita per vincolare il giudice, ma per collocare la propria posizione dentro la cornice di orientamenti che quel giudice conosce e maneggia.

    Il meccanismo dell'art. 58 TUB

    La cessione di crediti in blocco è l'operazione con cui una banca trasferisce in un'unica soluzione interi portafogli di rapporti, oggi tipicamente crediti deteriorati, a un soggetto cessionario. L'art. 58 TUB la rende praticabile su larga scala sostituendo alla notifica individuale a ciascun debitore ceduto una forma di pubblicità collettiva.

    Il perno sta nella lettura dei commi 2 e 4 della disposizione. La pubblicazione dell'avviso in Gazzetta Ufficiale è forma unica di pubblicità che si sostituisce ai singoli adempimenti notificatori ordinari, e consente l'indicazione per categorie dei rapporti ceduti in blocco, senza che occorra specifica enumerazione.

    Quella semplificazione, però, opera a una condizione precisa, che la scheda evidenzia: che gli elementi comuni consentano di individuare senza incertezze i rapporti oggetto della cessione. È su questa condizione che si gioca gran parte del contenzioso.

    I tre orientamenti sull'onere della prova del cessionario

    La scheda dà conto di tre indirizzi coesistenti su quanto il cessionario debba dimostrare, quando agisce in giudizio affermandosi titolare del credito.

    1. Indirizzo meno rigoroso. È sufficiente l'indicazione della pubblicazione nell'intestazione dell'atto introduttivo del giudizio, quando il titolo è pubblico e rimasto incontestato.
    2. Indirizzo intermedio. L'avviso in Gazzetta Ufficiale basta se individua i crediti inclusi senza lasciare incertezze, permettendo così al giudice di verificare in concreto l'inclusione della posizione controversa nel perimetro ceduto.
    3. Indirizzo più rigoroso. Il cessionario deve provare documentalmente l'inclusione del credito nella cessione in blocco, salvo riconoscimento tacito da parte del debitore ceduto.

    La distanza fra il primo e il terzo indirizzo non è accademica. Nel primo, al cessionario basta richiamare un dato pubblico; nel terzo, deve produrre documentazione che dimostri che quel preciso rapporto rientrava nell'operazione.

    Quanto vale davvero l'avviso in Gazzetta Ufficiale

    Sul punto la scheda riporta un passaggio della giurisprudenza di legittimità che merita di essere letto per intero. La pubblicazione, pur assolvendo alla sua funzione, offre una

    minima struttura informativa,

    e non sempre consente di cogliere gli specifici e precisi contorni dei crediti che vi sono inclusi ovvero esclusi.

    È un'affermazione di equilibrio, non di rottura. L'avviso non è irrilevante: resta l'elemento che segnala l'esistenza dell'operazione. Ma non è, di per sé, la prova che quel singolo debito sia stato ceduto. La differenza fra le due cose è esattamente lo spazio in cui si colloca la difesa del debitore.

    L'indicazione più concreta: i criteri di individuazione

    Da questa premessa la scheda ricava un'indicazione operativa netta: è opportuno che la cessione sia accompagnata da una descrizione dettagliata dei criteri di individuazione dei crediti nell'avviso pubblicato, così da consentire al giudice la verifica concreta dell'inclusione del credito controverso.

    Letta dal lato di chi resiste, l'indicazione si rovescia in un criterio di scrutinio. Un avviso che descriva con precisione categorie, soglie, date di riferimento e caratteristiche dei rapporti ceduti consente quella verifica. Un avviso che si limiti a dichiarare che i crediti sono individuati altrove — nel contratto, in un allegato, in un elenco consultabile su un sito internet — non la consente, perché rinvia proprio ciò che dovrebbe rendere verificabile.

    Il passaggio che pesa più di ogni argomento sostanziale

    C'è un punto della scheda che conta più di tutti quelli visti finora, e non riguarda i documenti della controparte. Riguarda il comportamento processuale del debitore.

    Se il debitore ceduto non solleva eccezioni sulla legittimazione e si difende nel merito, quel contegno vale come riconoscimento implicito della legittimazione attiva dedotta.

    È la ragione per cui una difesa tecnicamente fondata può risultare inutile. Chi riceve un decreto ingiuntivo o un atto di precetto da una società che afferma di aver acquistato il credito ha una reazione naturale: contestare gli importi, gli interessi, il conteggio. Discutere nel merito, cioè. Ma discutere nel merito significa, secondo l'orientamento riportato nella scheda, accettare implicitamente che chi ha agito sia legittimato a farlo.

    Fra le pronunce richiamate nel documento figura anche Cass., Sez. Un., n. 2951/2016, che qualifica la contestazione della titolarità del rapporto come mera difesa. Resta però il dato pratico: una difesa che non viene spesa non produce effetti, e il contegno processuale complessivo può essere valorizzato contro chi l'ha tenuto.

    Che cosa se ne ricava, in concreto

    Il primo insegnamento è di metodo. Contestare l'esistenza stessa del contratto di cessione e contestare l'inclusione del singolo rapporto nel blocco ceduto sono due piani distinti, che attivano oneri probatori diversi in capo al cessionario. Vanno tenuti separati e vanno posti entrambi, nel primo atto utile.

    Il secondo riguarda l'ordine delle difese. Le questioni sulla titolarità del credito precedono logicamente ogni discussione sul quanto è dovuto, e vanno collocate per prime, in modo esplicito e specifico, anche quando si intenda comunque contestare gli importi.

    Il terzo è documentale. Se l'avviso pubblicato non descrive i criteri di individuazione dei crediti, quella lacuna va evidenziata e va chiesta la produzione del contratto di cessione con i relativi allegati, perché è il solo modo in cui la verifica concreta indicata dalla scheda può essere compiuta.

    Domande frequenti

    La pubblicazione in Gazzetta Ufficiale prova che il mio debito è stato ceduto?

    Secondo il passaggio riportato nella scheda, la pubblicazione offre una minima struttura informativa e non sempre consente di cogliere i precisi contorni dei crediti inclusi o esclusi. Può bastare, secondo l'indirizzo intermedio, solo se individua i crediti senza lasciare incertezze.

    Se contesto solo gli importi, perdo qualcosa?

    Secondo l'orientamento riportato nella scheda sì: il debitore che non solleva eccezioni sulla legittimazione e si difende nel merito compie un riconoscimento implicito della legittimazione attiva della controparte.

    La scheda della Corte d'appello di Bari vincola il giudice?

    No. Non è un provvedimento giurisdizionale e non ha efficacia vincolante. È una ricognizione di orientamenti, elaborata per finalità di prevedibilità delle decisioni.

    Dove si trova il documento?

    Sul sito istituzionale della Corte d'appello di Bari, nella sezione del Progetto prevedibilità delle decisioni dedicata alla Seconda Sezione civile, dove sono raccolte anche le schede su altre materie ricorrenti.

    Fonte. Corte d'appello di Bari, II Sezione civile, Progetto prevedibilità delle decisioni, scheda «Cessione del credito ex art. 58 TUB», pubblicata sul sito istituzionale della Corte. Il documento non reca una data di pubblicazione.

    Avvertenza. Questo contributo ha finalità informative e non costituisce parere legale né sostituisce l'esame del caso concreto. Le valutazioni su un singolo rapporto richiedono la lettura degli atti e della documentazione contrattuale.

    Avv. Domenico Maldarelli
    Foro di Trani — Via delle Crociate 43, 76125 Trani (BT)
    PEC avv.maldarelli@pec.ordineavvocatitrani.it
    Ppd Cessione Del Credito Ex Art 58 Tub Pdf

    PDF – 226,6 KB 8 download

    Pignoramento immobiliare e mutuo risolto: si può salvare la casa?

    Affrontare un pignoramento immobiliare può sembrare una battaglia persa, specialmente quando un mutuo è già stato risolto. Tuttavia, esistono strategie e percorsi legali per proteggere la propria abitazione. Questo articolo esplora le possibilità concrete e le azioni da intraprendere per difendere i tuoi diritti e la tua proprietà. Scopri come l'esperienza di DoMaLegal può fare la differenza nel salvare la tua casa.

    Misure protettive: come bloccare i creditori durante le trattative

    In un contesto di crisi d'impresa, le trattative con i creditori sono cruciali. Le misure protettive rappresentano uno strumento fondamentale per garantire un ambiente sereno e costruttivo, bloccando azioni esecutive e cautelari che potrebbero compromettere il buon esito delle negoziazioni. Approfondisci come queste misure possono essere utilizzate efficacemente per tutelare la tua attività e favorire una ristrutturazione del debito. Il team di DoMaLegal ti guiderà attraverso le procedure e i benefici.

    DoMaLegal è anche diritto vitivinicolo

    Oltre al diritto bancario e della crisi d'impresa, DoMaLegal estende la sua competenza al settore vitivinicolo, offrendo consulenza specializzata a produttori, consorzi e operatori del settore. Dalla regolamentazione della produzione alla commercializzazione, dalla tutela del marchio alle controversie contrattuali, siamo al fianco delle eccellenze italiane. Scopri come possiamo supportare la tua attività nel mondo del vino con la nostra expertise legale.

    Il Tribunale di Trani apre la procedura di ristrutturazione dei debiti del consumatore

    Una notizia significativa per i consumatori in difficoltà: il Tribunale di Trani ha aperto nuove prospettive per la ristrutturazione dei debiti, offrendo un'importante via d'uscita per chi si trova in situazione di sovraindebitamento. Questo sviluppo rappresenta un'opportunità cruciale per ripartire. Approfondisci i dettagli di questa procedura e come può esserti d'aiuto. DoMaLegal è qui per assisterti in ogni fase del processo.

    Mutuo con ammortamento alla francese: il Tribunale di Bari condanna la banca a restituire oltre 16.000 euro

    Una sentenza storica dal Tribunale di Bari riapre il dibattito sull'ammortamento alla francese nei mutui. In un caso gestito da DoMaLegal, una banca è stata condannata a restituire oltre 16.000 euro a causa di irregolarità. Questo precedente è di fondamentale importanza per tutti coloro che hanno sottoscritto mutui con simili caratteristiche. Scopri i dettagli della sentenza e verifica se anche tu potresti avere diritto a un rimborso.

    Debito con Amco: strategie per la gestione e la rinegoziazione

    Se ti trovi a gestire un debito con Amco, è essenziale conoscere le strategie più efficaci per affrontare la situazione. DoMaLegal offre consulenza mirata per la rinegoziazione e la gestione di queste posizioni debitorie, aiutandoti a trovare le soluzioni più adatte al tuo caso. Questo articolo fornisce una panoramica completa delle opzioni disponibili e dei passi da compiere per risolvere il tuo debito con Amco.

    Sovraindebitamento ed esecuzione immobiliare: come abbiamo salvato la casa di abitazione

    Il sovraindebitamento e il rischio di esecuzione immobiliare sono situazioni drammatiche che possono colpire chiunque. In DoMaLegal, abbiamo una comprovata esperienza nel salvare la casa di abitazione dei nostri assistiti attraverso un'attenta gestione delle procedure di sovraindebitamento. Leggi la nostra storia di successo e scopri come il nostro intervento ha permesso di proteggere un bene così prezioso. Lascia che la nostra expertise ti guidi verso una soluzione.

    Asta immobiliare sospesa poche ore prima: come la ristrutturazione dei debiti del consumatore può salvare la tua casa

    Immagina l'incubo di un'asta immobiliare imminente e la gioia di vederla sospesa all'ultimo momento. Questo è possibile grazie a strumenti come la ristrutturazione dei debiti del consumatore. Questo articolo illustra un caso reale in cui, grazie all'intervento tempestivo e qualificato, è stato possibile bloccare un'asta e salvare un'abitazione. Scopri come anche tu puoi tutelarti con l'assistenza di DoMaLegal.

    Liquidazione controllata: il Tribunale di Trani apre la procedura e blocca i creditori

    La liquidazione controllata rappresenta una soluzione per imprese e consumatori in stato di insolvenza. Il Tribunale di Trani ha recentemente aperto diverse procedure, fornendo un meccanismo per la gestione ordinata del patrimonio e il blocco delle azioni creditorie. Comprendere questa procedura è fondamentale per chi cerca una via d'uscita dal sovraindebitamento. DoMaLegal ti offre la competenza necessaria per navigare in queste acque.

    Misure protettive CNC contro un solo creditore | Trib. Trani 2026

    Anche di fronte a un solo creditore, le misure protettive previste dal Codice della Crisi d'Impresa e dell'Insolvenza (CNC) possono essere un valido strumento di tutela. Il Tribunale di Trani ha già mostrato un'apertura verso l'applicazione di queste misure. Questo articolo analizza un caso specifico del 2026, fornendo insight pratici sull'efficacia di tali strumenti. Scopri come DoMaLegal può aiutarti a implementare le misure protettive più adatte.

    Art. 572 c.p.c. e giusto prezzo — DoMaLegal

    L'articolo 572 del Codice di Procedura Civile e la nozione di "giusto prezzo" sono elementi cruciali nelle procedure esecutive immobiliari. Comprendere a fondo questi concetti è fondamentale per tutelare gli interessi dei debitori e dei creditori. In questo approfondimento, DoMaLegal esplora le implicazioni pratiche dell'Art. 572 c.p.c. e come la valutazione del giusto prezzo influenzi l'esito delle aste e delle vendite giudiziarie. Ti forniremo tutte le informazioni necessarie per affrontare queste complessità.

    Asta sospesa Tribunale di Pavia: un caso di successo DoMaLegal

    La sospensione di un'asta giudiziaria, anche all'ultimo minuto, è un risultato straordinario che DoMaLegal ha saputo ottenere per i suoi clienti. Il caso del Tribunale di Pavia dimostra l'importanza di un'azione legale tempestiva e ben orchestrata. Questo articolo racconta i dettagli di un altro successo, evidenziando le strategie adottate e le possibilità concrete di bloccare un'esecuzione immobiliare. Affidati alla nostra esperienza per la difesa dei tuoi beni.

    Fideiussioni ABI e cessione del credito: la Cassazione riapre due porte

    La Corte di Cassazione ha recentemente emesso sentenze di grande rilievo in merito alle fideiussioni conformi al modello ABI e alla cessione dei crediti, riaprendo importanti prospettive per debitori e garanti. Questo articolo analizza le implicazioni di tali decisioni, che possono avere un impatto significativo sulla validità delle garanzie bancarie e sui diritti dei ceduti. Tieniti aggiornato con DoMaLegal sulle ultime evoluzioni giurisprudenziali.

    Tutte le nostre aree di attività

    Vuoi esplorare più a fondo i settori in cui DoMaLegal eccelle? Visita la nostra pagina dedicata per scoprire tutte le aree di attività, dalla consulenza aziendale al contenzioso, dal diritto bancario al diritto vitivinicolo. Siamo pronti ad offrirti la nostra competenza specialistica per ogni tua esigenza legale.