Estratti conto incompleti: la provvisoria esecuzione del decreto ingiuntivo non è automatica
Nota a Tribunale di Trani, Area 2 – Commerciale Civile, ordinanza del 28 settembre 2026
Il principio in sintesi
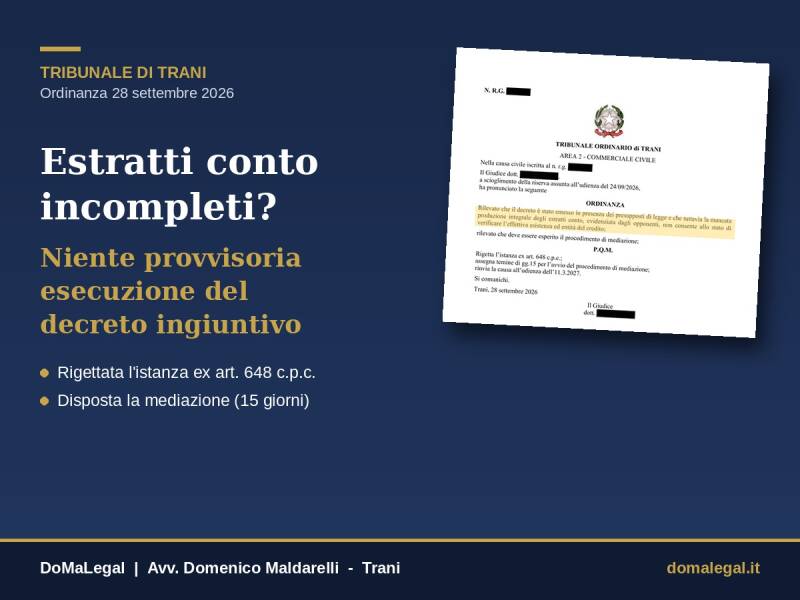
Se, nel giudizio di opposizione a decreto ingiuntivo, la banca non produce integralmente gli estratti conto, il Giudice può rigettare l'istanza di provvisoria esecuzione ex art. 648 c.p.c.: la documentazione lacunosa non consente, allo stato, di verificare l'effettiva esistenza e l'entità del credito. Con la stessa ordinanza il Tribunale di Trani ha disposto l'esperimento della mediazione.
Il caso
Una banca ottiene un decreto ingiuntivo per il saldo di un rapporto di conto corrente. Il correntista si oppone, contestando l'entità del credito. A quel punto la banca chiede al giudice la provvisoria esecuzione del decreto (art. 648 c.p.c.) per poter procedere subito con l'esecuzione forzata.
La domanda è: cosa succede se in giudizio la banca deposita solo parte degli estratti conto?
La decisione del Tribunale
Il Tribunale di Trani, con ordinanza del 28 settembre 2026, ha risposto in modo netto. Il Giudice ha riconosciuto che il decreto era stato emesso in presenza dei presupposti di legge, ma ha rilevato che «la mancata produzione integrale degli estratti conto, evidenziata dagli opponenti, non consente allo stato di verificare l'effettiva esistenza ed entità del credito».
Di conseguenza il Tribunale ha:
- rigettato l'istanza ex art. 648 c.p.c.;
- assegnato il termine di 15 giorni per l'avvio del procedimento di mediazione;
- rinviato la causa all'udienza dell'11 marzo 2027.
Perché fase monitoria e fase di opposizione sono diverse
Nel monitorio la banca può ottenere il decreto con la certificazione ex art. 50 TUB. Con l'opposizione, però, si apre un giudizio a cognizione piena, in cui è il creditore, in veste di attore sostanziale, a dover provare il proprio credito. Gli estratti conto completi sono lo strumento per farlo.
Cosa insegna l'ordinanza
La provvisoria esecuzione non è automatica. Se la documentazione è lacunosa e il credito non è verificabile, il Giudice non concede l'esecutività.
Le contestazioni specifiche pagano. L'ordinanza valorizza proprio il rilievo degli opponenti sulla documentazione incompleta. Contestare in modo puntuale e tempestivo ciò che manca è decisivo.
E la mediazione?
Nella stessa ordinanza il Giudice ha disposto l'esperimento della mediazione, assegnando 15 giorni per l'avvio. L'onere di attivarla grava sulla parte opposta, cioè sul creditore, secondo l'indirizzo delle Sezioni Unite della Cassazione.
Se la mediazione non viene avviata, l'opposizione non è a rischio: è il creditore a subire le conseguenze del mancato adempimento.
In sintesi: se hai ricevuto un decreto ingiuntivo bancario
- l'opposizione va proposta nei termini, con contestazioni precise;
- verifica sempre se gli estratti conto prodotti coprono l'intero rapporto, dall'origine;
- se la banca ha lacune documentali, si può chiedere che non venga concessa la provvisoria esecuzione.
Non è una regola che vale per ogni caso, perché dipende dagli atti. Ma è un precedente utile per chi si difende da un monitorio bancario.
Hai ricevuto un decreto ingiuntivo da una banca o da una società cessionaria del credito?
Lo Studio Legale DoMaLegal (Avv. Domenico Maldarelli — Trani) assiste privati e imprese nelle controversie in materia di diritto bancario, opposizione a decreto ingiuntivo, esecuzioni e sovraindebitamento. Contattaci per una valutazione della tua posizione.
Il presente contributo ha finalità informative e divulgative e non costituisce parere legale. Gli estremi identificativi delle parti e del giudice riportati nel provvedimento allegato sono stati oscurati a tutela della riservatezza.
Aggiungi commento
Commenti